


RedotPay : Carte crypto & Pay
4,8172.00 Avis
Caractéristiques de l’application
- Version
- 3.13.2
- Mis à jour le
- Licence
- Free
- Téléchargements
- 5 000 000+
- Développeur
- Red Dot Technology Limited
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
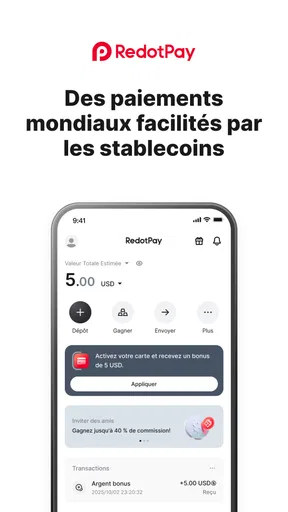
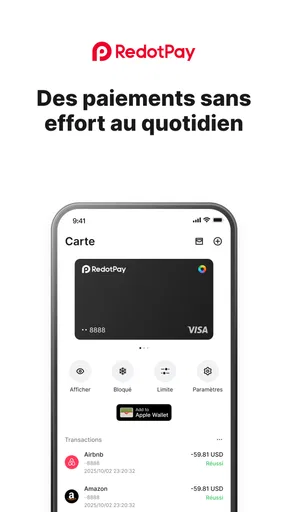
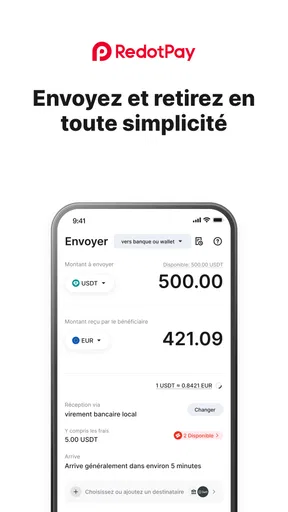
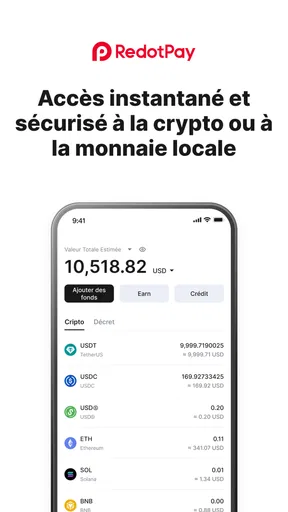
 Analyse par AppCompare
J’ai abordé RedotPay comme une application financière à utiliser au quotidien, pas simplement comme un portefeuille à ouvrir puis à oublier. Son idée est claire : permettre de dépenser des cryptomonnaies, de les échanger, de les envoyer et de les conserver dans un même environnement. Sur le papier, c’est pratique. En réalité, l’intérêt dépend surtout de votre façon de gérer vos actifs numériques et de votre tolérance aux étapes de vérification, aux contrôles de sécurité et aux éventuels blocages de transaction.
L’application est proposée gratuitement par Red Dot Technology Limited et appartient à la catégorie Finance. Elle affiche une moyenne de 4,8 sur 5, avec plus de 70 000 évaluations, et a déjà dépassé les 5 millions d’installations. Ces chiffres montrent qu’elle attire un public important, mais ils ne remplacent pas une question plus utile : est-ce que son fonctionnement correspond vraiment à votre usage des cryptos ?
Dans mon expérience, RedotPay peut être intéressante pour quelqu’un qui veut passer plus facilement d’un solde crypto à une dépense concrète. Elle est moins adaptée à une personne qui cherche uniquement un coffre-fort de conservation à long terme, une plateforme de trading très avancée ou une solution totalement dépourvue de vérifications. Le bon choix dépend donc moins de la popularité de l’application que du rôle que vous voulez lui donner.
Les points où l’utilisation peut se compliquer
Quand un parcours se complique, je trouve utile de distinguer ce qui relève de l’interface, du compte ou de l’opération elle-même, plutôt que de recommencer au hasard. Dans la section suivante, je m’attarde sur les moments où cette distinction compte le plus et sur les réflexes qui évitent d’ajouter de la confusion.
La première difficulté vient souvent des attentes
Le nom et la présentation peuvent donner l’impression qu’il suffit d’installer l’application, d’y déposer des cryptomonnaies et de payer immédiatement. Je conseille de voir les choses autrement. RedotPay est un service financier : la création du compte, la sécurité de l’accès et les contrôles liés à l’utilisation peuvent prendre une place importante dans le parcours. Si vous prévoyez une dépense urgente, mieux vaut préparer le compte avant d’en avoir besoin.
Une autre source de confusion concerne la différence entre envoyer, échanger et dépenser. Ces actions ne répondent pas au même besoin. Envoyer consiste à transférer des actifs vers une autre destination, échanger revient à modifier la composition du solde, tandis que dépenser implique une utilisation dans un contexte de paiement. Avant de confirmer une opération, je vérifie toujours l’action sélectionnée, l’actif concerné et la destination. Cette habitude évite de traiter une transaction comme un simple mouvement bancaire réversible.
Les utilisateurs qui viennent d’une banque traditionnelle peuvent aussi être surpris par le vocabulaire et par la logique des cryptomonnaies. Une erreur d’adresse ou de réseau n’a pas forcément la même solution qu’un virement bancaire mal saisi. RedotPay peut rendre l’expérience plus accessible, mais elle ne supprime pas les règles propres aux actifs numériques. L’interface aide à effectuer l’opération ; elle ne transforme pas cette opération en transfert sans risque.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Les blocages ne sont pas toujours des pannes
Quand une action reste en attente ou qu’un paiement ne passe pas, la première réaction est souvent d’accuser l’application. Ce n’est pas toujours juste. Le problème peut venir de la connexion, d’une information de compte à compléter, d’un solde insuffisant pour couvrir l’opération, d’une destination incorrecte ou du service utilisé en face. La meilleure méthode consiste à isoler chaque élément au lieu de répéter la même tentative.
Je commence par fermer puis rouvrir l’application, vérifier la connexion et regarder si le solde affiché correspond bien à l’actif que je veux utiliser. Ensuite, je relis les détails de l’opération sans la confirmer plusieurs fois. Multiplier les tentatives peut rendre le suivi plus confus, surtout lorsqu’une demande est déjà en cours de traitement.
Le réflexe le plus important est de ne jamais valider dans la précipitation une opération que l’on ne comprend pas. Une interface fluide peut donner une impression de simplicité, mais la responsabilité du montant, de l’actif et de la destination reste essentielle.
Le téléphone et le compte comptent autant que l’application
RedotPay fonctionne sur Android à partir de la version 7.0. C’est un seuil relativement accessible, mais un appareil compatible ne garantit pas une expérience parfaite. Un téléphone ancien, presque saturé ou équipé d’un système instable peut provoquer des ralentissements, des fermetures ou des problèmes d’affichage qui ressemblent à un défaut de l’application.
Je recommande de garder le système du téléphone à jour quand c’est possible, de libérer un peu d’espace et d’éviter les réseaux publics peu fiables lors d’une opération financière. J’utilise aussi un verrouillage d’écran solide et je ne laisse pas une session ouverte sur un appareil partagé. Ces précautions ne sont pas propres à RedotPay, mais elles deviennent particulièrement importantes dès qu’un portefeuille et des paiements sont concernés.
Préparer correctement son compte avant la première opération
Avant toute première opération, je préfère consacrer quelques minutes à vérifier que je comprends les écrans et les choix proposés, au lieu d’apprendre sous la pression d’un achat en cours. La section suivante détaille comment préparer son accès et organiser ses premières actions pour avancer avec davantage de contrôle.
Faire les vérifications avant de déposer des fonds
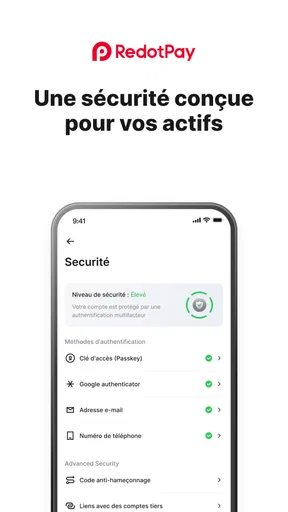
La meilleure façon de réduire les frictions consiste à préparer l’application avant d’y transférer une somme importante. Je commence par installer la version officielle proposée pour mon appareil, puis je vérifie le nom du développeur, Red Dot Technology Limited, afin d’éviter une copie portant un nom proche. Je prends ensuite le temps de parcourir les écrans du compte et de la sécurité plutôt que de passer directement à un dépôt.
L’application a été publiée le 19 juin 2023 et sa version actuelle est la 3.13.1. Ces repères sont utiles pour savoir si l’installation est ancienne ou si une mise à jour est nécessaire. Je ne considère toutefois pas le numéro de version comme une garantie automatique : après une mise à jour, je relis toujours les détails d’une opération et je vérifie que le solde et les fonctions principales apparaissent normalement.
Je conseille également de commencer avec une petite somme destinée à un usage précis. Par exemple, si je veux tester un paiement ou un échange, je n’envoie pas immédiatement la totalité de mes actifs. Cette approche permet de comprendre le parcours, de vérifier que le compte est opérationnel et de repérer les éventuelles étapes supplémentaires sans mettre en jeu une somme difficile à supporter.
Organiser ses actifs pour éviter les mauvaises manipulations
Un portefeuille qui contient plusieurs actifs peut vite devenir difficile à lire si l’on ne garde pas une méthode. Avant chaque envoi, je note mentalement trois éléments : ce que j’envoie, combien j’envoie et où je l’envoie. Pour une dépense, j’ajoute une quatrième question : est-ce bien le moyen de paiement que je voulais utiliser ? Cette vérification paraît basique, mais elle est plus fiable que de se fier uniquement à la couleur d’une icône ou à la position d’un bouton.
Je sépare aussi mes usages. Une petite réserve destinée aux dépenses courantes n’a pas le même rôle qu’un montant conservé pour une période plus longue. Cette distinction aide à éviter de convertir ou d’envoyer par erreur des fonds qui n’étaient pas prévus pour cela. RedotPay devient alors un outil de circulation et de paiement, plutôt qu’un endroit où tout est mélangé.
Pour un nouvel utilisateur, le bon ordre me semble être le suivant :
ouvrir et sécuriser le compte ;
comprendre l’écran du solde et l’action choisie ;
effectuer un test avec une petite somme ;
vérifier le résultat avant d’augmenter le montant ;
conserver une trace personnelle des opérations importantes.
Cette méthode ne rend pas les cryptomonnaies sans risque, mais elle réduit les erreurs liées à la précipitation. Elle est particulièrement utile si vous passez d’un portefeuille classique à une application qui cherche à réunir conservation, échange, envoi et dépense.
Prévoir les questions pratiques avant de partir
Une question revient souvent : peut-on compter sur l’application pour une dépense immédiate ? Je ne le ferais pas sans préparation. Avant un achat important ou un déplacement, je m’assure que le compte est accessible, que l’actif voulu est disponible et que je connais le parcours à suivre. Je garde aussi une solution de paiement de secours. Ce n’est pas un jugement négatif sur RedotPay ; c’est une règle raisonnable pour tout moyen de paiement numérique.
Autre point à comprendre : gratuit ne signifie pas que chaque opération financière est nécessairement sans coût dans toutes les situations. Le prix d’accès à l’application est gratuit, mais une personne attentive doit toujours lire les informations affichées au moment d’un échange, d’un transfert ou d’une dépense avant de confirmer. Je préfère cette vérification à une supposition basée uniquement sur l’installation gratuite.
Utiliser l’application dans une situation réelle
Imaginons un usage simple : je reçois des cryptomonnaies, je souhaite en conserver une partie et utiliser le reste pour une dépense. Je commence par vérifier la réception, puis je distingue le montant que je veux garder de celui qui servira à payer. Je ne convertis pas tout automatiquement. Je contrôle ensuite l’écran de confirmation, car un échange peut modifier l’actif disponible et un envoi peut être définitif selon le contexte.
Après la dépense, je consulte le solde et je garde une note de l’opération. Cette étape est utile pour suivre son budget, mais aussi pour repérer rapidement une opération inconnue. Une application financière ne doit pas seulement servir au moment du paiement ; elle doit aussi aider à comprendre ce qui s’est passé après.
Récupérer un parcours interrompu sans aggraver la situation
Un parcours interrompu peut donner envie de relancer immédiatement la même action, mais cette réaction risque de brouiller le suivi. Je présente ensuite une façon plus posée de repérer où l’opération s’est arrêtée, de conserver les informations utiles et de choisir la prochaine étape sans exposer ses accès.
Quand une opération semble bloquée
Si une transaction semble ne pas avancer, je commence par vérifier si elle apparaît déjà dans l’historique. Je n’appuie pas plusieurs fois sur le bouton d’envoi et je n’essaie pas immédiatement une seconde opération identique. Le premier objectif est de savoir si la demande a été créée, rejetée ou simplement interrompue avant confirmation.
Je relève ensuite les informations utiles : type d’action, actif choisi, montant, moment de la tentative et message affiché. Ces détails sont beaucoup plus utiles pour comprendre un problème que la seule phrase « ça ne marche pas ». Si l’application propose une procédure d’assistance depuis son interface, je fournis ces éléments de façon précise et je masque les informations sensibles.
Je ne partage jamais un mot de passe, une phrase de récupération, un code reçu par message ou une capture qui expose un élément secret. Une personne qui prétend aider mais demande ces informations n’est pas une solution de dépannage fiable. Cette règle est particulièrement importante pour les portefeuilles, car un faux support peut être plus dangereux qu’un simple bug.
Quand la connexion ou le téléphone est responsable
Une opération financière interrompue peut être liée à un changement de réseau ou à un téléphone qui manque de ressources. Je teste une connexion stable, je désactive les manipulations inutiles comme les changements répétés de réseau privé et je redémarre l’appareil si l’interface ne répond plus. Je vérifie aussi que la date et l’heure du téléphone sont réglées automatiquement, car un appareil mal synchronisé peut perturber certains services sécurisés.
Je déconseille de désinstaller l’application sur un coup de tête. Avant une suppression, il faut être certain de pouvoir retrouver son compte avec les méthodes prévues. Une réinstallation peut résoudre un problème local, mais elle ne doit jamais devenir la première réaction lorsqu’un utilisateur n’a pas vérifié ses moyens d’accès.
Quand une mise à jour change les habitudes
Une nouvelle version peut déplacer un bouton, modifier un écran ou demander une confirmation différente. Dans ce cas, je relis chaque étape au lieu de supposer que le parcours est identique à celui que je connaissais. La version 3.13.1 constitue le repère actuel de l’application, mais le principe reste le même après toute évolution : tester d’abord avec une action simple et une somme limitée.
Je prends également des captures uniquement pour mon propre suivi, en masquant les soldes, identifiants et codes. Cela permet de comparer un message d’erreur ou un écran de confirmation sans exposer les informations du compte. Cette petite discipline est l’un des conseils les plus utiles pour diagnostiquer un problème sans créer un risque supplémentaire.
Quand il faut arrêter de chercher dans l’application
Il arrive que l’application fonctionne correctement alors que le service utilisé pour le paiement, le destinataire ou le réseau de transfert rencontre une difficulté. Dans ce cas, réinstaller RedotPay ou vider sa session ne changera rien. Je vérifie la cohérence de la destination, le statut visible de l’opération et les informations affichées avant de conclure à une panne.
Je garde aussi en tête qu’une erreur de saisie peut venir de moi. Une adresse copiée avec un caractère manquant, un mauvais actif sélectionné ou un montant mal interprété sont des possibilités concrètes. L’interface peut signaler certains problèmes, mais elle ne remplace pas une relecture humaine avant validation.
Ce que RedotPay apporte face aux solutions habituelles
Par rapport à un portefeuille crypto classique, RedotPay cherche à rapprocher la conservation, l’échange, l’envoi et la dépense. C’est son principal intérêt pour moi : je n’ai pas besoin de penser à plusieurs outils dès que mon objectif est de faire circuler mes actifs et de les utiliser. Cette approche peut être plus simple pour une personne qui veut une expérience orientée vers l’usage plutôt que vers la gestion technique.
Face à une plateforme d’échange traditionnelle, l’application paraît davantage tournée vers le passage de la crypto à une utilisation concrète. En revanche, quelqu’un qui analyse des marchés, compare de nombreux paramètres ou cherche des outils de trading spécialisés sera probablement mieux servi par une plateforme conçue pour cette activité. RedotPay ne doit pas être évaluée comme si elle voulait remplacer tous les services financiers à la fois.
Face à une banque mobile, elle se distingue par la place donnée aux cryptomonnaies, mais elle ne procure pas forcément les mêmes repères qu’un compte bancaire classique. Les utilisateurs qui veulent surtout recevoir un salaire, gérer des prélèvements ou suivre un budget en monnaie traditionnelle peuvent préférer une solution bancaire habituelle. L’application est plus pertinente lorsque la crypto constitue réellement une partie du besoin.
Son classement PEGI 3 indique une classification d’âge très large, mais cela ne signifie pas qu’un enfant devrait gérer seul des actifs financiers. La nature du produit demande une supervision et une compréhension adaptées, même lorsque l’application est accessible à un jeune public selon sa classification.
Les utilisateurs à qui je la conseillerais
Je la conseillerais à une personne qui possède déjà quelques notions de cryptomonnaies et veut simplifier le passage entre portefeuille, transfert et dépense. Elle peut aussi convenir à quelqu’un qui préfère une application unique à plusieurs outils séparés, à condition d’accepter les contrôles et de prendre le temps de vérifier chaque opération.
Elle est intéressante pour un usage planifié : préparer un montant pour des dépenses, envoyer des actifs à un proche ou échanger une partie d’un solde. Dans ces scénarios, l’utilisateur peut agir calmement, relire les informations et conserver un suivi personnel. C’est là que l’expérience me paraît la plus convaincante.
Les utilisateurs qui devraient choisir autre chose
Je serais plus prudent si vous débutez totalement dans les cryptomonnaies et que vous ne savez pas encore distinguer un envoi, un échange et une dépense. L’application peut rendre ces actions plus accessibles, mais elle ne peut pas apprendre à votre place les conséquences d’une mauvaise destination ou d’une confirmation trop rapide.
Je ne la choisirais pas non plus comme unique solution si chaque paiement doit fonctionner sans alternative, si vous avez besoin d’outils de trading très poussés ou si vous refusez toute étape de vérification. Dans ces cas, une banque mobile, un portefeuille spécialisé ou une plateforme d’échange dédiée peut mieux correspondre à votre priorité.
Mon avis après une utilisation orientée vers le quotidien
RedotPay me paraît réussie lorsqu’on l’utilise comme un pont entre des cryptomonnaies et des dépenses concrètes. Son intérêt ne vient pas seulement de la possibilité de stocker des actifs, mais de la réunion de plusieurs actions dans un même parcours. La note moyenne de 4,8 et son audience de plusieurs millions d’installations indiquent une adoption solide, mais je retiens surtout la nécessité d’une utilisation méthodique.
La gratuité facilite l’essai, et l’âge minimum du système Android rend l’accès possible sur de nombreux appareils. Le développeur Red Dot Technology Limited propose une application clairement positionnée dans la finance, avec une version actuelle identifiable. Pour autant, je ne confondrais pas facilité d’installation et simplicité absolue : la sécurité du compte, la relecture des opérations et la compréhension des actifs restent indispensables.
Mon conseil est de commencer modestement, de tester le parcours qui vous intéresse réellement et de ne jamais faire de l’application votre seule option lors d’une dépense importante. Notez les opérations, protégez vos accès et traitez chaque confirmation comme une décision financière, pas comme un simple clic.
Au final, je recommande RedotPay aux utilisateurs qui veulent dépenser, échanger et envoyer des cryptomonnaies depuis un outil centralisé dans leur quotidien. Je la déconseille à ceux qui recherchent uniquement un stockage hors ligne, une interface de trading experte ou un substitut complet à une banque. Bien préparée, elle peut être pratique ; utilisée dans l’urgence ou sans comprendre les étapes, elle risque surtout de rendre une opération complexe plus difficile à rattraper.
Avantages
- Carte virtuelle pratique pour les paiements en ligne
- Conversion de cryptomonnaies en monnaie locale simplifiée
- Application claire pour suivre les dépenses et soldes
- Compatible avec plusieurs actifs numériques populaires
- Activation généralement rapide après vérification du compte
Inconvénients
- Vérification d’identité obligatoire pour accéder aux services
- Frais variables selon les opérations et la région
- Disponibilité de la carte limitée dans certains pays
- Dépendance aux fluctuations des cryptomonnaies
- Support client parfois lent en cas de problème
FAQ sur RedotPay : Carte crypto & Pay
Qu’est-ce que RedotPay et à quoi sert cette application ?
RedotPay est une application financière conçue pour utiliser des cryptomonnaies dans des paiements du quotidien. Elle permet notamment de gérer un solde numérique, d’effectuer certains paiements avec une carte associée et de suivre ses opérations depuis un téléphone. Avant de l’utiliser, il est important de vérifier les services disponibles dans votre pays, les cryptomonnaies prises en charge et les conditions appliquées à votre compte.
RedotPay propose-t-elle réellement une carte utilisable pour les paiements ?
L’application peut proposer une carte virtuelle ou d’autres services de carte selon l’éligibilité de l’utilisateur et sa région. Cette carte est destinée aux paiements chez des commerçants acceptant le réseau concerné, mais son fonctionnement peut varier selon le pays, le type de carte et les règles du fournisseur. Il faut donc consulter les conditions officielles avant de commander, activer ou utiliser la carte.
Quels frais peuvent être facturés avec RedotPay ?
L’utilisation de RedotPay peut entraîner différents frais, notamment pour l’émission ou la gestion d’une carte, les conversions de devises, les dépôts, les retraits, les transferts ou certaines transactions en cryptomonnaies. Les montants peuvent également évoluer et dépendre du pays ou du moyen de paiement choisi. Nous vous conseillons de lire attentivement la grille tarifaire affichée dans l’application avant toute opération.
RedotPay est-elle sécurisée pour stocker et dépenser des cryptomonnaies ?
RedotPay met généralement à disposition des mesures de sécurité liées au compte, comme la vérification d’identité, la connexion protégée et des contrôles destinés à limiter les transactions inhabituelles. Toutefois, aucune application financière n’est totalement sans risque. Ne partagez jamais vos codes, activez toutes les protections disponibles, vérifiez les adresses avant un transfert et gardez à l’esprit que les cryptomonnaies restent volatiles.
Quelles vérifications sont nécessaires pour ouvrir un compte RedotPay ?
La création d’un compte peut nécessiter une adresse e-mail ou un numéro de téléphone, ainsi qu’une procédure de vérification d’identité avant l’accès à certaines fonctions. Il peut être demandé de fournir un document officiel et, dans certains cas, des informations complémentaires. Les exigences dépendent de la réglementation locale et du niveau de service demandé. Vérifiez également l’âge minimum et la disponibilité du service dans votre pays.


